Domain efaltrad.de kaufen?
Wir ziehen mit dem Projekt
efaltrad.de um.
Sind Sie am Kauf der Domain
efaltrad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain efaltrad.de kaufen?
Ist ein billiges Klapprad-Faltrad auch gut?
Die Qualität eines billigen Klapprad-Faltrads kann stark variieren. Einige günstige Modelle können durchaus solide sein und ihren Zweck erfüllen, während andere möglicherweise weniger langlebig oder weniger komfortabel sind. Es ist wichtig, die Kundenbewertungen und Rezensionen zu überprüfen und möglicherweise auch eine Probefahrt zu machen, um sicherzustellen, dass das gewählte Modell den eigenen Anforderungen entspricht. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Faltrad Klapprad 20 Zoll Fold 500 dunkelblauOb beim Pendeln oder auf Reisen: Kombiniere das Fold 500 mit einem anderen Transportmittel wie Auto, Zug, Wohnmobil usw. Einfaches Öffnen/Schließen::In 15 Sekunden vom Fußgänger zum Radfahrer! |Wirkungsgrad::Dank der sieben Gänge für Fahrten in der Ebene und bergauf geeignet|Geringes Gewicht::12,9 kg mit Alu-Rahmen. Einfach zu tragen.|Kompakt::Mit seinen 20-Zoll-Rädern kompakt und leicht zu verstauen (Auto, Haus usw.)|Fahrkomfort::Nahtloser Komfort-Schaumstoffsattel, Rückenposition 70 °-Winkel|Einfache Handhabung::Vorbauscharnier: zum Klappen Rahmenscharnier: ergonomischer Hebel, 1/4-Drehung|Einfach zu verschieben::Lässt sich zusammengefaltet am Griff unter dem Sattel schieben449,99 €*Versand: 19,99 €Sichere Weiterleitung zum Anbieter
-
Faltrad Klapprad 20 Zoll Fold 560 AluminiumMit seinen 9 Gängen und dem leichten Alurahmen ist dies das leichteste, leistungsstärkste und komfortabelste Tilt 20" überhaupt. Einfaches Öffnen/Schließen::In 15 Sekunden vom Fußgänger zum Radfahrer! |Anzahl der Schaltgänge::Die neun Gänge bieten Kraftreserven auch an Steigungen. |Kompakt::L×B×T gefaltet: 78 × 66 × 44 cm montiert: 148 × 110 × 59 cm |Sitzkomfort::Hoher Komfort durch ergonomische Griffe und Gelsattel mit Memoryschaum |Gewicht::12,2 kg|Lebenslange Garantie::Lebenslange Garantie auf Rahmen und Vorbau (außer Scharniere), Gabel und Lenker.599,99 €*Versand: 19,99 €Sichere Weiterleitung zum Anbieter
-
Faltrad Klapprad 20 CLOOT ICONIC LUX DISCDie Klappräder Iconic Lux wurden neu gestaltet, um in jeder urbanen Fahrt noch mehr Sicherheit und Kontrolle zu bieten. Dieses neue Modell ist mit Scheibenbremsen ausgestattet – ideal für kraftvolleres und präziseres Bremsen bei allen Wetterbedingungen. Perfekt für die Fortbewegung in der Stadt überzeugen die Iconic Lux durch ihr schnelles und effektives Faltsystem, ihr geringes Gewicht und ihre hohe Transportfähigkeit. Sie bestehen aus Aluminium 6061 – einem robusten und leichten Material, das den täglichen Transport und Umgang erleichtert. Dank des teleskopischen Lenkers können Sie die Höhe individuell anpassen, um jedem Fahrer einen bequemen Sitz zu ermöglichen. Zusammengeklappt nimmt das Fahrrad sehr wenig Platz ein: ideal für den Öffentlichen Nahverkehr, den Büro- oder Wohnungsweg. #### Hauptmerkmale: -Neues Scheibenbremssystem für mehr Sicherheit und Kontrolle -Aluminium-Rahmen 6061 – leicht und widerstandsfähig -Teleskoplenker für individuelle Höhenanpassung -Gesamtgewicht: 12,8 kg (ohne Pedale) -Kompaktes Format im zusammengeklappten Zustand – einfach zu transportieren und zu verstauen -Empfohlene Fahrergröße: bis zu 1,85 m Spanisches Design, portugiesische Fertigung Erleben Sie urbane Mobilität auf höchstem Niveau mit dem neuen Cloot Iconic Lux mit Scheibenbremsen. Deine Stadt, dein Tempo, dein Fahrrad. #### TECHNISCHE GEGEVENS **RAHMEN** 20" Aluminium 6061 Iconic Lux DISC (für Höhen bis zu 1,85 m) **FEDERGABEL** Leichter Stahlrahmen 20" x 25,4 **VORBAU** Aluminium 25,4mm teleskopisch (max. 470mm und min. 350mm) **LENKER** Schwarz 540mm x 25,4mm **SCHALTWERK** SHIMANO Tourney 6s **UMWERFER** **STEUERSATZ** NECO Gewinde Übergröße 1-1/8 **SCHALTHEBEL** SHIMANO Revo-Shift **BREMSANLAGE** Scheibe mit 160mm Scheibe **KURBELGARNITUR** 40 152mm **KETTE** YABAN 6v **KASSETTE** SHIMANO 6v en 14-28t **FELGEN** Aluminium 20" 32 Speichen Abgedichtete Lager **REIFEN** HARTEX Bazor 20x1.75 **SATTEL** Stadt **PEDALE** Stadt **SATTELSTÜTZE** 31.6x500mm **INNENLAGER** Afgedicht 119mm #### GEWICHT 12.800 Kg #### GRÖßENANLEITUNG Das Fahrrad ist für Benutzer mit einer maximalen Körpergröße von 1,83 m geeignet. *NB. Die Fotos dienen nur zu Informationszwecken, bitte beachten Sie das technische Datenblatt. #### Garantie Die Garantie für dieses Fahrrad beträgt 2 Jahre für Herstellungsfehler in den Komponenten und 10 Jahre für den Rahmen. #### Rücksendungen -Die Originalverpackung und die Fahrradschützer sind unerlässlich. -Wir akzeptieren keine Rücksendungen von gebrauchten Fahrrädern. Fahrrad entworfen in Spanien - Hergestellt in Portugal.399,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **

Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
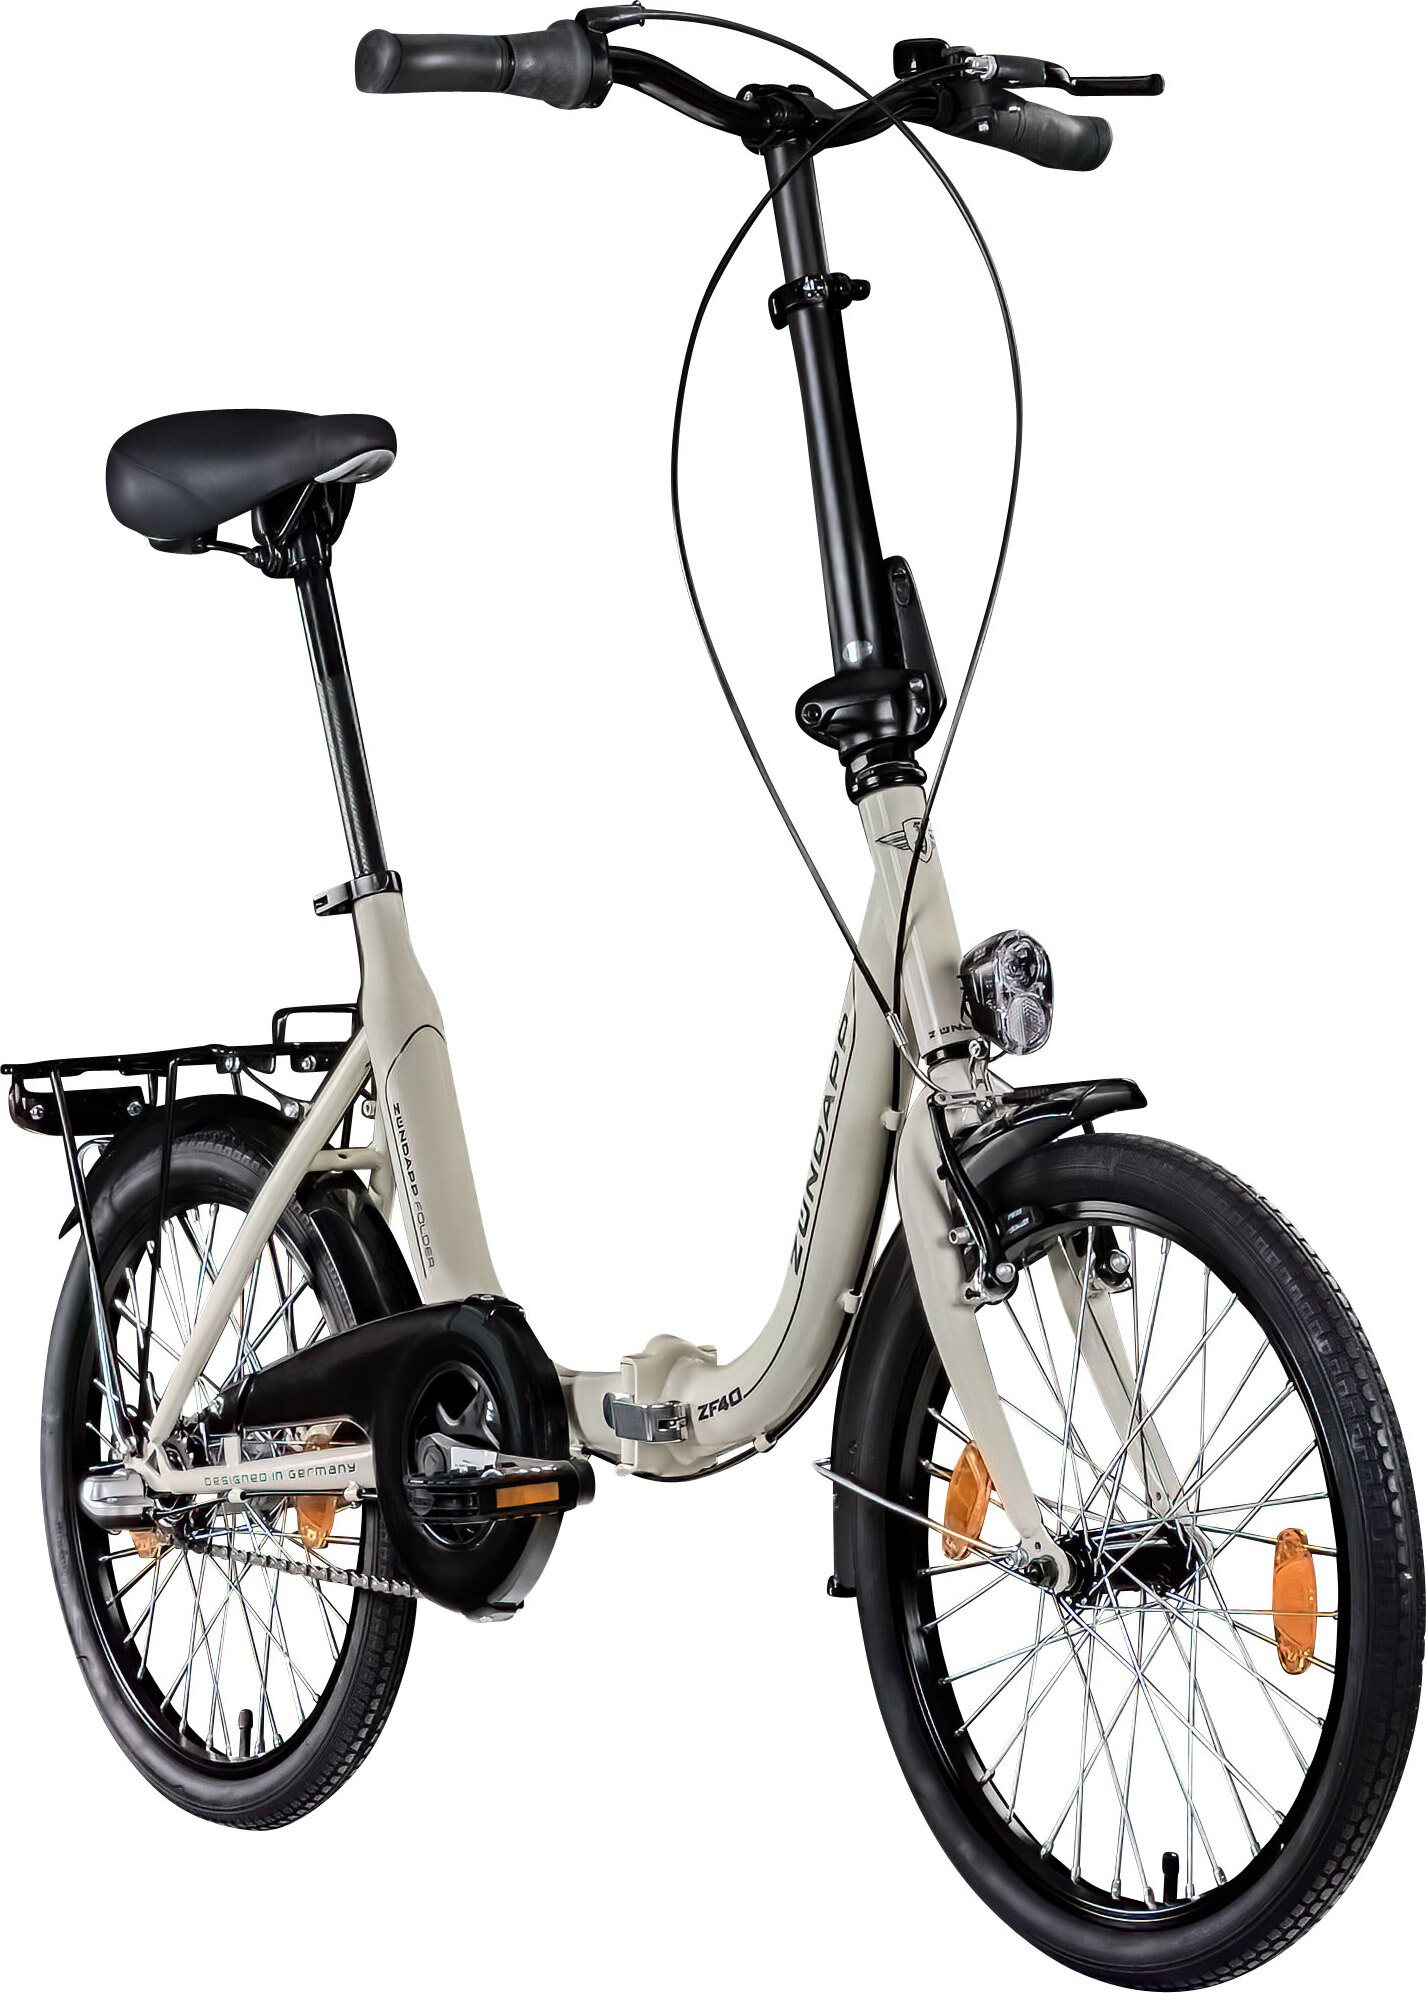
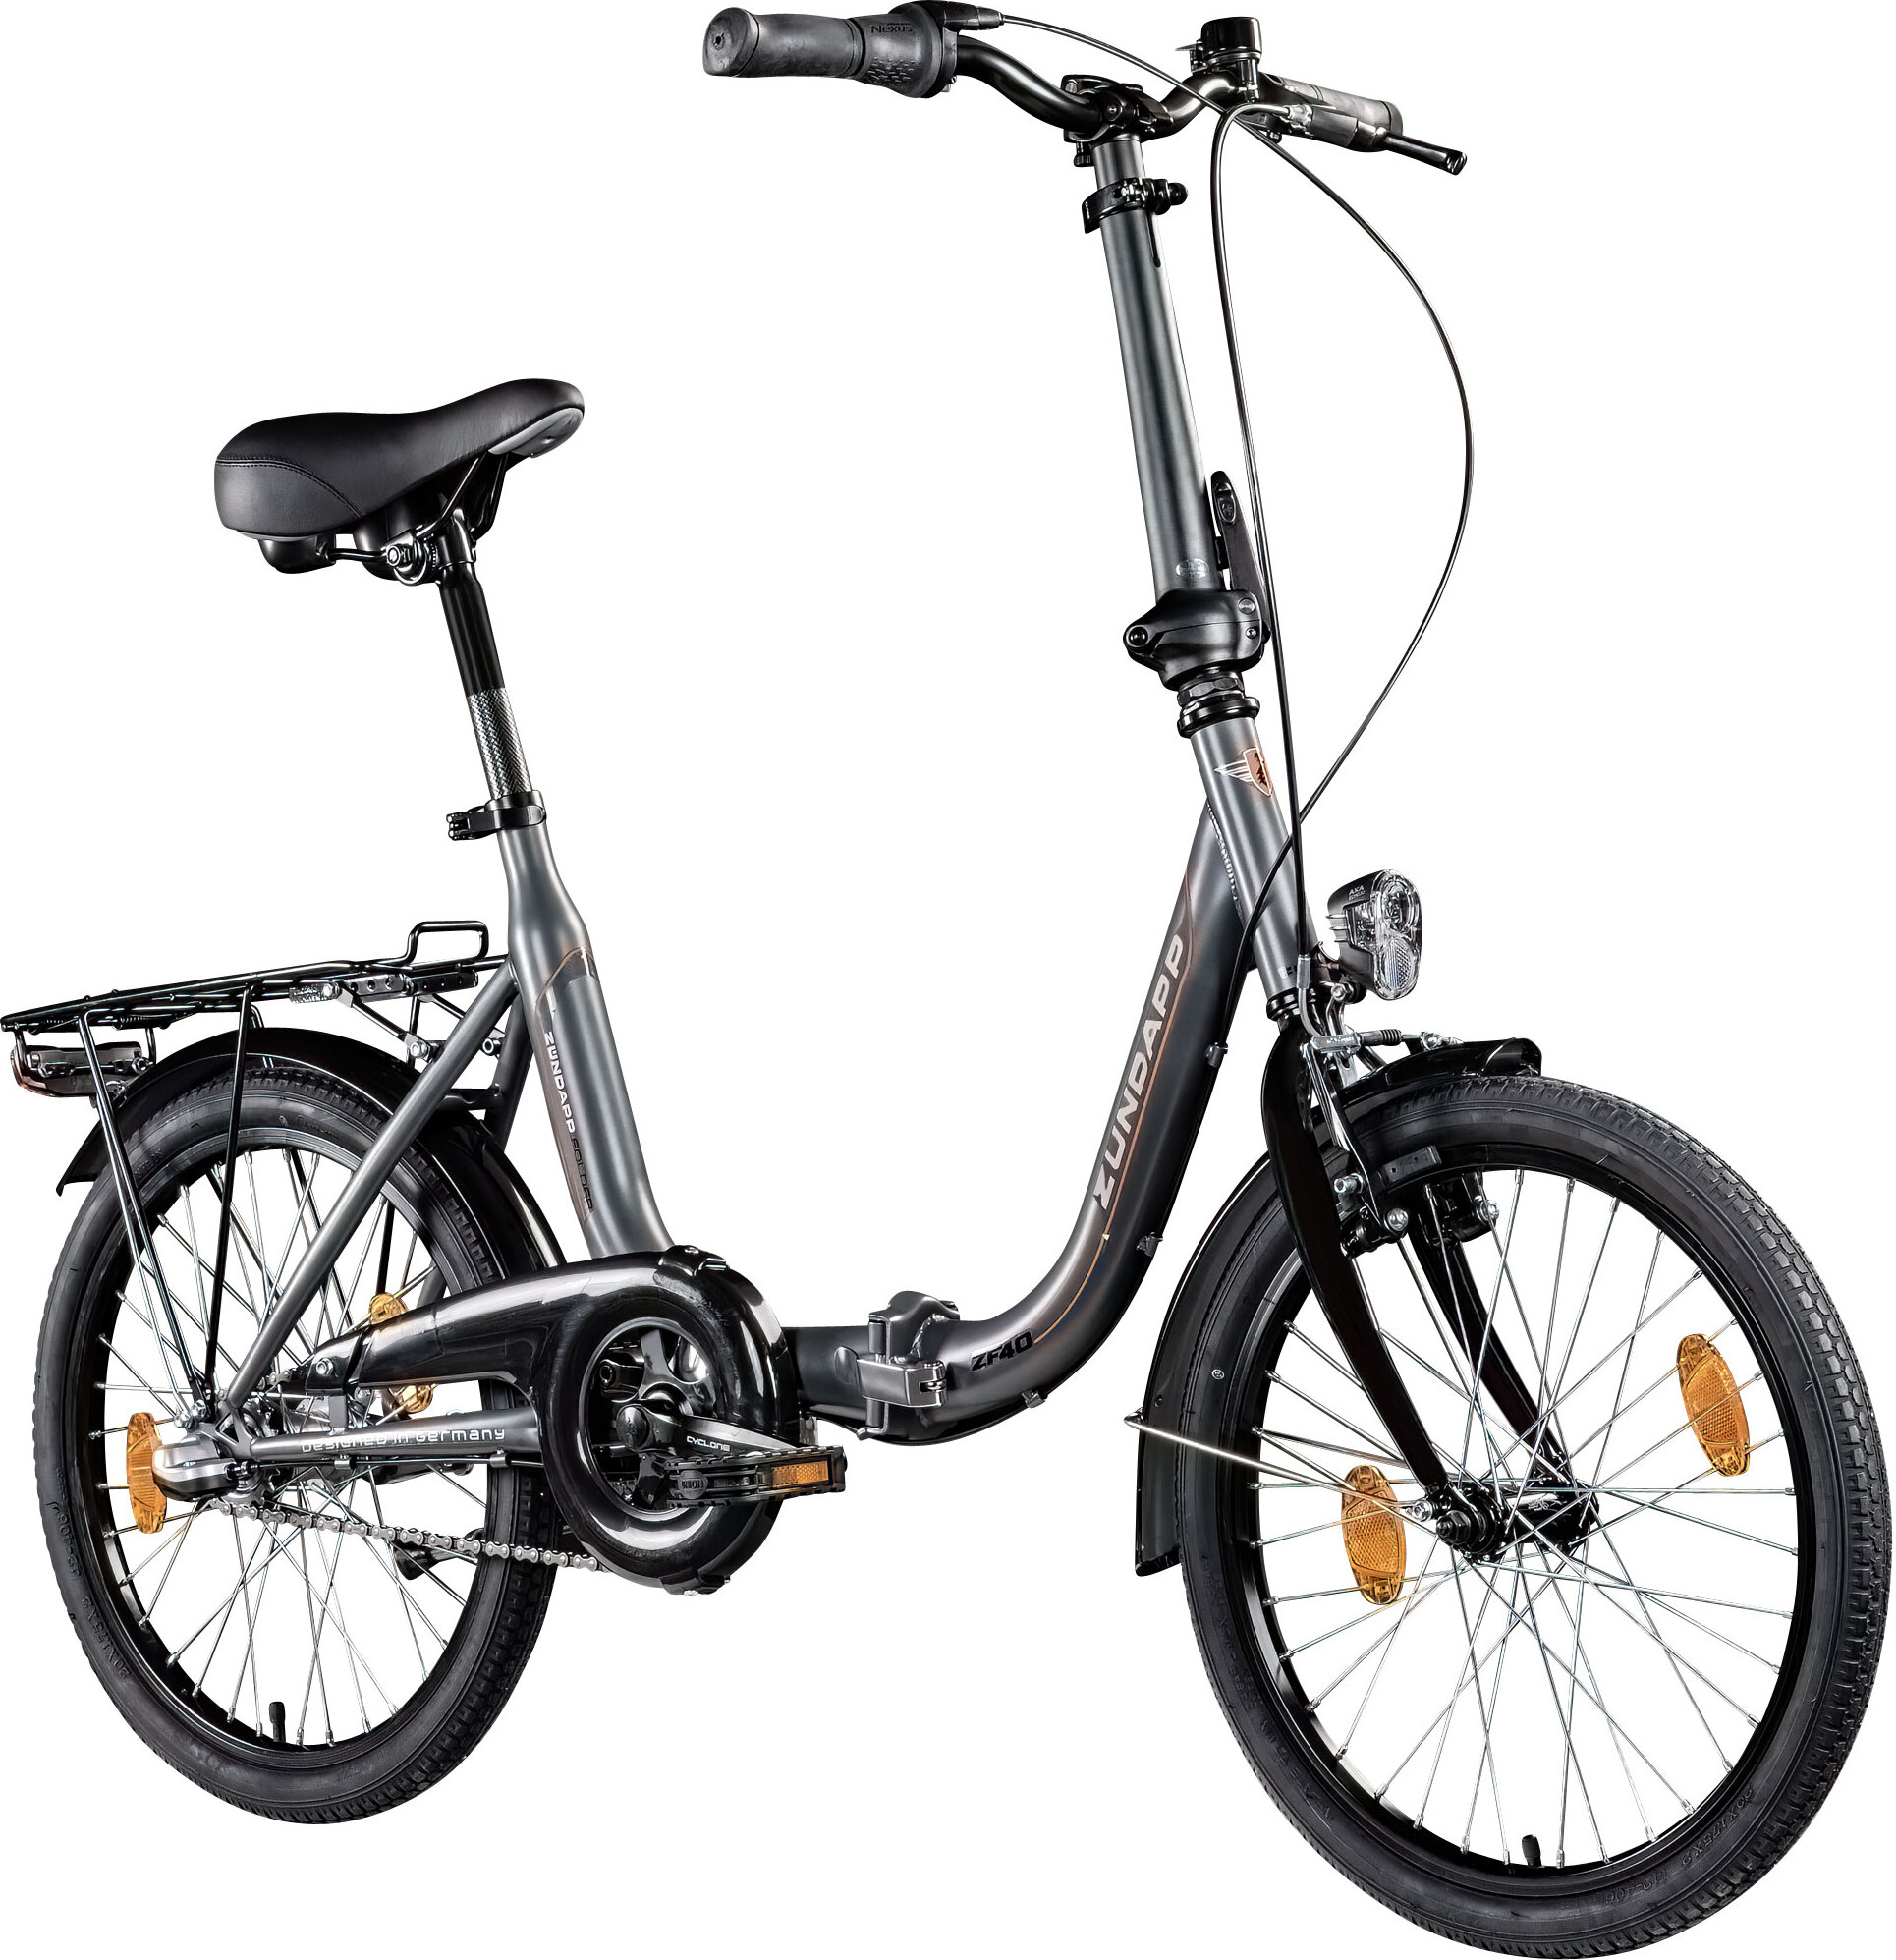
Zündapp ZF40 20 Zoll Klapprad Klappfahrrad Faltrad StVZO Faltfahrrad Erwachsene Damen Herren tiefer EinstiegDas Zündapp ZF40 20 Zoll Klapprad ist ein besonders komfortables Fortbewegungsmittel für die städtische Umgebung, mit dem sich Radeln und die Nutzung öffentlicher Verkehrsmittel zu einem Optimum an Mobilität kombinieren lassen. Das schont Geldbeutel und Umwelt enorm und erhöht deine Flexibilität um ein Vielfaches!Das ZF40 lässt sich mit wenigen Handgriffen klein zusammenfalten und darf beispielsweise im Zug im Gegensatz zu herkömmlichen Fahrrädern kostenfrei mitfahren. Die Sicherheits-Faltmechanismen lassen sich kinderleicht bedienen. Sattel und Lenker sind in ihrer Höhe stark variabel, sodass Personen aller Körpergrößen mit dem ZF40 fahren können. Dazu ist es dank des geringen Gesamtgewichts von nur 17,3 kg problemlos möglich, das Fahrrad kurze Strecken zu tragen oder in Bus und Bahn gehoben zu bekommen.Auch für (Camping-)Ausflüge ist das ZF40 bestens geeignet. Im Auto oder Camper nimmt es nicht allzu viel Platz weg und es ist kein Fahrradträger notwendig, um das Rad über die Stadtgre322,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faltrad Klapprad 20 Zoll Fold 120 rotDu möchtest die intermodale Mobilität kennenlernen? Dann kombiniere das Fold 120 mit einem anderen Transportmittel wie Auto, Wohnmobil usw. Einfacher Transport::Aufklappen, fahren, transportieren, lagern: in 30 Sekunden zusammengeklappt!|Vielseitigkeit::Mehr Flexibilität geht nicht: praktisches Faltrad mit 6 Gängen|Kompakt::L×B×T gefaltet: 78 × 66 × 36 cmmontiert: 144 × 112 × 58 cm |Geringes Gewicht::14,5 kg|Lebenslange Garantie::Lebenslange Garantie auf Rahmen und Vorbau (außer Scharniere), Gabel und Lenker.299,99 €*Versand: 19,99 €Sichere Weiterleitung zum Anbieter
-
Faltrad Klapprad 20 Zoll Fold 500 dunkelblauOb beim Pendeln oder auf Reisen: Kombiniere das Fold 500 mit einem anderen Transportmittel wie Auto, Zug, Wohnmobil usw. Einfaches Öffnen/Schließen::In 15 Sekunden vom Fußgänger zum Radfahrer! |Wirkungsgrad::Dank der sieben Gänge für Fahrten in der Ebene und bergauf geeignet|Geringes Gewicht::12,9 kg mit Alu-Rahmen. Einfach zu tragen.|Kompakt::Mit seinen 20-Zoll-Rädern kompakt und leicht zu verstauen (Auto, Haus usw.)|Fahrkomfort::Nahtloser Komfort-Schaumstoffsattel, Rückenposition 70 °-Winkel|Einfache Handhabung::Vorbauscharnier: zum Klappen Rahmenscharnier: ergonomischer Hebel, 1/4-Drehung|Einfach zu verschieben::Lässt sich zusammengefaltet am Griff unter dem Sattel schieben449,99 €*Versand: 19,99 €Sichere Weiterleitung zum Anbieter
-
Faltrad Klapprad 20 Zoll Fold 560 AluminiumMit seinen 9 Gängen und dem leichten Alurahmen ist dies das leichteste, leistungsstärkste und komfortabelste Tilt 20" überhaupt. Einfaches Öffnen/Schließen::In 15 Sekunden vom Fußgänger zum Radfahrer! |Anzahl der Schaltgänge::Die neun Gänge bieten Kraftreserven auch an Steigungen. |Kompakt::L×B×T gefaltet: 78 × 66 × 44 cm montiert: 148 × 110 × 59 cm |Sitzkomfort::Hoher Komfort durch ergonomische Griffe und Gelsattel mit Memoryschaum |Gewicht::12,2 kg|Lebenslange Garantie::Lebenslange Garantie auf Rahmen und Vorbau (außer Scharniere), Gabel und Lenker.599,99 €*Versand: 19,99 €Sichere Weiterleitung zum Anbieter
-
Ist ein billiges Klapprad-Faltrad auch gut?
Die Qualität eines billigen Klapprad-Faltrads kann stark variieren. Einige günstige Modelle können durchaus solide sein und ihren Zweck erfüllen, während andere möglicherweise weniger langlebig oder weniger komfortabel sind. Es ist wichtig, die Kundenbewertungen und Rezensionen zu überprüfen und möglicherweise auch eine Probefahrt zu machen, um sicherzustellen, dass das gewählte Modell den eigenen Anforderungen entspricht. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Faltrad Klapprad 20 CLOOT ICONIC LUX DISCDie Klappräder Iconic Lux wurden neu gestaltet, um in jeder urbanen Fahrt noch mehr Sicherheit und Kontrolle zu bieten. Dieses neue Modell ist mit Scheibenbremsen ausgestattet – ideal für kraftvolleres und präziseres Bremsen bei allen Wetterbedingungen. Perfekt für die Fortbewegung in der Stadt überzeugen die Iconic Lux durch ihr schnelles und effektives Faltsystem, ihr geringes Gewicht und ihre hohe Transportfähigkeit. Sie bestehen aus Aluminium 6061 – einem robusten und leichten Material, das den täglichen Transport und Umgang erleichtert. Dank des teleskopischen Lenkers können Sie die Höhe individuell anpassen, um jedem Fahrer einen bequemen Sitz zu ermöglichen. Zusammengeklappt nimmt das Fahrrad sehr wenig Platz ein: ideal für den Öffentlichen Nahverkehr, den Büro- oder Wohnungsweg. #### Hauptmerkmale: -Neues Scheibenbremssystem für mehr Sicherheit und Kontrolle -Aluminium-Rahmen 6061 – leicht und widerstandsfähig -Teleskoplenker für individuelle Höhenanpassung -Gesamtgewicht: 12,8 kg (ohne Pedale) -Kompaktes Format im zusammengeklappten Zustand – einfach zu transportieren und zu verstauen -Empfohlene Fahrergröße: bis zu 1,85 m Spanisches Design, portugiesische Fertigung Erleben Sie urbane Mobilität auf höchstem Niveau mit dem neuen Cloot Iconic Lux mit Scheibenbremsen. Deine Stadt, dein Tempo, dein Fahrrad. #### TECHNISCHE GEGEVENS **RAHMEN** 20" Aluminium 6061 Iconic Lux DISC (für Höhen bis zu 1,85 m) **FEDERGABEL** Leichter Stahlrahmen 20" x 25,4 **VORBAU** Aluminium 25,4mm teleskopisch (max. 470mm und min. 350mm) **LENKER** Schwarz 540mm x 25,4mm **SCHALTWERK** SHIMANO Tourney 6s **UMWERFER** **STEUERSATZ** NECO Gewinde Übergröße 1-1/8 **SCHALTHEBEL** SHIMANO Revo-Shift **BREMSANLAGE** Scheibe mit 160mm Scheibe **KURBELGARNITUR** 40 152mm **KETTE** YABAN 6v **KASSETTE** SHIMANO 6v en 14-28t **FELGEN** Aluminium 20" 32 Speichen Abgedichtete Lager **REIFEN** HARTEX Bazor 20x1.75 **SATTEL** Stadt **PEDALE** Stadt **SATTELSTÜTZE** 31.6x500mm **INNENLAGER** Afgedicht 119mm #### GEWICHT 12.800 Kg #### GRÖßENANLEITUNG Das Fahrrad ist für Benutzer mit einer maximalen Körpergröße von 1,83 m geeignet. *NB. Die Fotos dienen nur zu Informationszwecken, bitte beachten Sie das technische Datenblatt. #### Garantie Die Garantie für dieses Fahrrad beträgt 2 Jahre für Herstellungsfehler in den Komponenten und 10 Jahre für den Rahmen. #### Rücksendungen -Die Originalverpackung und die Fahrradschützer sind unerlässlich. -Wir akzeptieren keine Rücksendungen von gebrauchten Fahrrädern. Fahrrad entworfen in Spanien - Hergestellt in Portugal.399,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zündapp ZF40 20 Zoll Klapprad Klappfahrrad Faltrad StVZO Faltfahrrad Erwachsene Damen Herren tiefer EinstiegDas Zündapp ZF40 20 Zoll Klapprad ist ein besonders komfortables Fortbewegungsmittel für die städtische Umgebung, mit dem sich Radeln und die Nutzung öffentlicher Verkehrsmittel zu einem Optimum an Mobilität kombinieren lassen. Das schont Geldbeutel und Umwelt enorm und erhöht deine Flexibilität um ein Vielfaches!Das ZF40 lässt sich mit wenigen Handgriffen klein zusammenfalten und darf beispielsweise im Zug im Gegensatz zu herkömmlichen Fahrrädern kostenfrei mitfahren. Die Sicherheits-Faltmechanismen lassen sich kinderleicht bedienen. Sattel und Lenker sind in ihrer Höhe stark variabel, sodass Personen aller Körpergrößen mit dem ZF40 fahren können. Dazu ist es dank des geringen Gesamtgewichts von nur 17,3 kg problemlos möglich, das Fahrrad kurze Strecken zu tragen oder in Bus und Bahn gehoben zu bekommen.Auch für (Camping-)Ausflüge ist das ZF40 bestens geeignet. Im Auto oder Camper nimmt es nicht allzu viel Platz weg und es ist kein Fahrradträger notwendig, um das Rad über die Stadtgre322,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.